


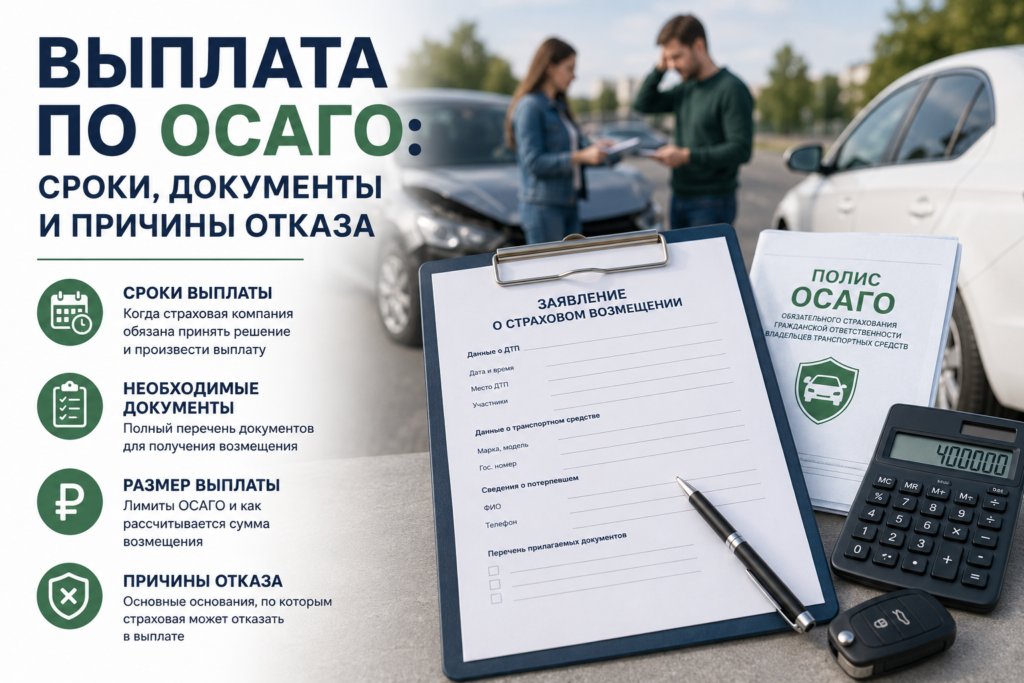
Выплата по ОСАГО — это страховое возмещение, которое получает потерпевший после ДТП за причинённый вред автомобилю, имуществу или здоровью. Подробнее об ОСАГО в статье «Что такое ОСАГО – понятным языком об обязательном автостраховании»
Последнее обновление: 28 июля 2026 года.
Краткий ответ: чтобы получить выплату по ОСАГО, потерпевшему следует уведомить страховщика, подать заявление и необходимые документы, а также предоставить поврежденный автомобиль для осмотра. Обычно страховщик должен выплатить деньги, выдать направление на ремонт или направить мотивированный отказ в течение 20 календарных дней, не считая нерабочих праздничных дней.

ОСАГО возмещает вред, причиненный потерпевшим в результате использования транспортного средства. Страховка виновника не оплачивает ремонт его собственного автомобиля, но покрывает ответственность перед другими участниками ДТП в пределах установленных законом сумм.
Для владельцев легковых автомобилей — физических лиц приоритетной формой возмещения ущерба транспортному средству обычно является организация и оплата восстановительного ремонта. Денежная выплата применяется в предусмотренных законом случаях либо по письменному соглашению между страховщиком и потерпевшим.
Что возмещает ОСАГО
По ОСАГО можно получить возмещение вреда, причиненного:
- автомобилю потерпевшего;
- иному имуществу, например перевозимому грузу, ограждению или зданию;
- жизни и здоровью водителя, пассажира, пешехода или другого потерпевшего;
- в предусмотренных законом случаях — утраченного заработка, расходов на лечение и погребение.
Размер выплаты зависит от характера вреда и подтверждающих документов. При причинении вреда здоровью потерпевший обязан представить страховщику сведения и доказательства, подтверждающие объем и характер последствий ДТП.
ОСАГО не является страхованием самого автомобиля виновника. Для возмещения его собственных повреждений требуется каско либо взыскание ущерба с другого ответственного лица, если вина распределена между несколькими участниками.
Максимальная выплата по ОСАГО
Статья 7 Федерального закона № 40-ФЗ устанавливает следующие страховые суммы:
| Вид вреда | Максимальное возмещение |
|---|---|
| Вред жизни или здоровью каждого потерпевшего | 500 000 рублей |
| Вред имуществу каждого потерпевшего | 400 000 рублей |
Указанные лимиты применяются к каждому потерпевшему. При вреде жизни выплата включает 475 000 рублей выгодоприобретателям и до 25 000 рублей лицам, оплатившим погребение.
Важное изменение 2026 года: 26 мая 2026 года Конституционный Суд РФ признал подпункт «б» статьи 7 Закона об ОСАГО, устанавливающий имущественный лимит 400 000 рублей, не соответствующим Конституции РФ в определенной части. До изменения законодательства необходимо учитывать переходный порядок, сформулированный в постановлении КС РФ № 34-П. При споре о сумме свыше 400 000 рублей требуется отдельно анализировать обстоятельства ДТП и актуальную судебную практику.
Материал носит информационный характер. В споре о крупной сумме, вреде здоровью или применении постановления Конституционного Суда целесообразно получить индивидуальную юридическую консультацию.
Ремонт или денежная выплата
Для поврежденного легкового автомобиля, принадлежащего гражданину и зарегистрированного в России, закон предусматривает приоритет натурального возмещения — ремонта на станции технического обслуживания, которую оплачивает страховщик.
Деньги могут быть выплачены, например, когда:
- автомобиль полностью погиб и его восстановление экономически нецелесообразно;
- потерпевший погиб;
- причинен тяжкий или средней тяжести вред здоровью и потерпевший выбрал денежную форму;
- потерпевший является инвалидом и использует транспорт по медицинским показаниям;
- страховщик не может организовать ремонт в соответствии с требованиями закона;
- стоимость ремонта превышает страховую сумму, а потерпевший не согласен доплачивать;
- между страховщиком и потерпевшим заключено письменное соглашение о денежной форме возмещения.
Соглашаясь на денежную выплату, следует внимательно проверить рассчитанную сумму. После подписания соглашения о размере и форме возмещения оспаривание условий может стать сложнее.
Подробно вопросы сроков и качества восстановительных работ будут рассмотрены в статье «Ремонт по ОСАГО: сроки, качество работ и денежная компенсация»
В какую страховую компанию обращаться
Во многих случаях потерпевший обращается в свою страховую компанию в порядке прямого возмещения убытков. Обычно это возможно, когда:
- ДТП произошло в результате взаимодействия двух или более транспортных средств;
- гражданская ответственность владельцев участвовавших автомобилей застрахована;
- вред причинен только транспортным средствам.
Если условия прямого возмещения не соблюдены, заявление подается страховщику виновника. При вреде жизни или здоровью порядок обращения также зависит от обстоятельств происшествия.
Если у виновника отсутствует ОСАГО, обычную страховую выплату за повреждение автомобиля получить, как правило, нельзя. Ущерб приходится взыскивать непосредственно с виновного лица. Этой ситуации посвящена статья «Что делать, если виновник ДТП без ОСАГО»
Срок обращения за выплатой по ОСАГО
Правила ОСАГО требуют уведомить страховщика о страховом случае при первой возможности. Заявление о страховом возмещении или прямом возмещении убытков и документы следует представить не позднее пяти рабочих дней после дня ДТП.
Пропуск пятидневного срока не всегда автоматически лишает потерпевшего права на возмещение. Однако задержка создает дополнительные риски: страховщик может ссылаться на невозможность своевременно осмотреть автомобиль, проверить обстоятельства ДТП или установить связь повреждений с происшествием.
Поэтому безопасный алгоритм выглядит так:
- уведомить страховую сразу после ДТП;
- уточнить способ подачи заявления;
- передать документы под отметку о принятии либо отправить способом, подтверждающим дату;
- получить регистрационный номер обращения;
- предоставить автомобиль для осмотра;
- не начинать ремонт до выполнения обязанностей перед страховщиком.
Какие документы нужны для выплаты по ОСАГО

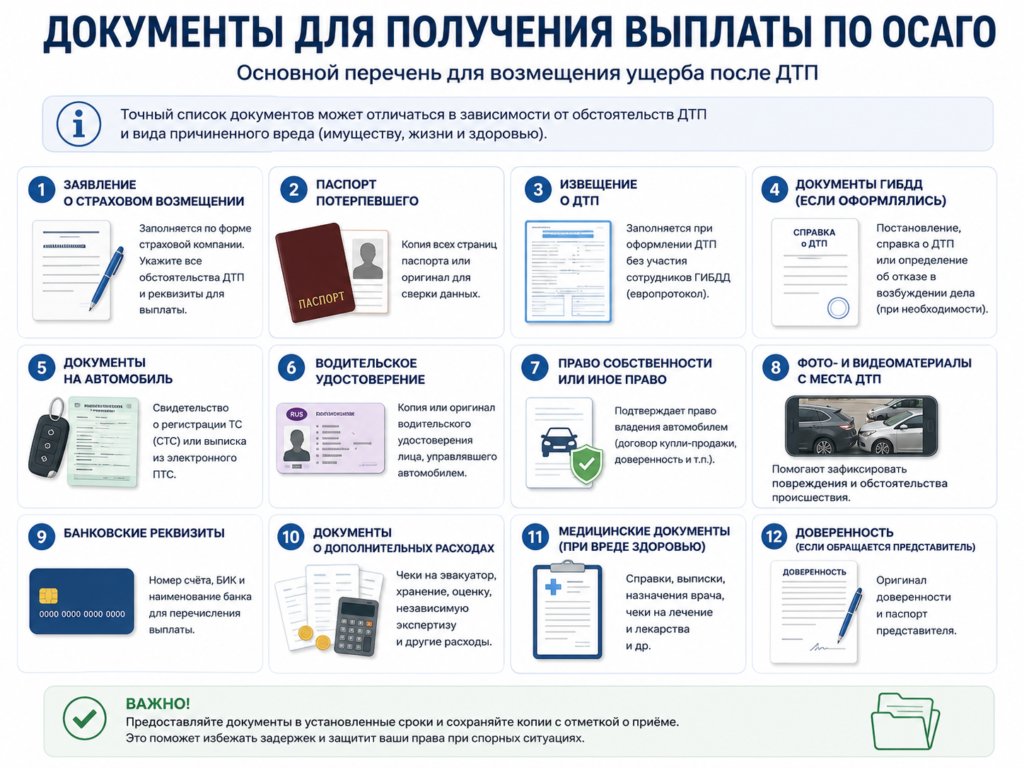
Точный перечень зависит от вида ущерба и способа оформления ДТП. Базовый комплект обычно включает:
- заявление о страховом возмещении или прямом возмещении убытков;
- паспорт потерпевшего;
- документ, подтверждающий полномочия представителя, если обращается представитель;
- банковские реквизиты, если предполагается денежная выплата;
- извещение о ДТП;
- документы сотрудников полиции, если ДТП оформлялось с их участием;
- документы на поврежденный автомобиль;
- водительское удостоверение лица, управлявшего автомобилем;
- подтверждение права собственности или иного законного владения;
- фото- и видеоматериалы, если они имеются;
- документы о дополнительных расходах.
Если причинен вред здоровью, дополнительно могут понадобиться:
- медицинские заключения;
- выписки из медицинских организаций;
- документы о диагнозе и степени утраты трудоспособности;
- чеки и договоры на лечение, лекарства или реабилитацию;
- сведения об утраченном заработке.
При повреждении другого имущества нужны документы, подтверждающие право на него, размер ущерба и расходы на восстановление.
Заявление и документы на бумаге можно вручить страховщику лично либо направить способом, который позволяет подтвердить отправку.
Осмотр автомобиля страховой компанией
Потерпевший обязан предоставить поврежденный автомобиль или его остатки для осмотра и технической экспертизы. Страховщик должен организовать осмотр в срок не более пяти рабочих дней после получения заявления и предусмотренных документов, если иной срок не согласован сторонами.
Если автомобиль не может самостоятельно передвигаться, это следует указать в заявлении. Осмотр проводят по месту нахождения поврежденного имущества также в пределах установленного законом срока.
До осмотра не рекомендуется:
- ремонтировать автомобиль;
- разбирать поврежденные узлы;
- утилизировать детали;
- устранять следы происшествия;
- продавать автомобиль или его остатки.
Если потерпевший не представит автомобиль в согласованную дату, срок принятия решения может быть продлен. При повторном непредставлении страховщик вправе вернуть заявление без рассмотрения.
После осмотра следует запросить:
- акт осмотра;
- перечень зафиксированных повреждений;
- результаты технической экспертизы;
- расчет стоимости ремонта;
- копию направления на СТОА либо решение о выплате.
Срок выплаты по ОСАГО
Общий срок принятия решения составляет 20 календарных дней, за исключением нерабочих праздничных дней, со дня принятия к рассмотрению заявления и полного комплекта документов.
В этот период страховщик обязан:
- перечислить страховую выплату;
- выдать направление на ремонт;
- либо направить мотивированный отказ.
В предусмотренном пунктом 15.3 статьи 12 Закона об ОСАГО случае применяется срок 30 календарных дней, также без учета нерабочих праздничных дней.
Срок может увеличиться, если:
- потерпевший несвоевременно предоставил автомобиль на осмотр;
- страховщику необходимо подтвердить сведения, полученные в виде электронных документов;
- представлен неполный комплект документов;
- стороны согласовали иной срок осмотра;
- имеются обстоятельства, препятствующие оценке ущерба.
При запросе подтверждения электронных сведений срок может быть продлен до получения информации, но не более чем на 20 календарных дней.
Как рассчитывается выплата по ОСАГО
Размер ущерба автомобилю определяется с применением единой методики и справочников стоимости запасных частей, материалов и нормо-часа работ.
При денежной выплате может учитываться износ заменяемых деталей. При ремонте легкового автомобиля гражданина новые запасные части обычно устанавливаются без учета износа, однако итог зависит от формы возмещения и обстоятельств страхового случая.
Поэтому сумма денежной выплаты может оказаться ниже фактической стоимости ремонта в выбранном потерпевшим сервисе. Разница также возникает из-за:
- скрытых повреждений, не выявленных при первом осмотре;
- другой стоимости деталей на рынке;
- исключения повреждений, которые страховщик не связал с ДТП;
- применения износа;
- разногласий по объему ремонтных работ;
- превышения лимита ответственности.
Если после разборки автомобиля обнаружены скрытые повреждения, необходимо уведомить страховщика и организовать дополнительный осмотр до их устранения.
Основные причины отказа в выплате по ОСАГО
Страховая компания обязана обосновать отказ. Само по себе неудобство урегулирования или отсутствие сведений во внутренней базе не дает права произвольно не выплачивать возмещение.
На практике отказ возможен, если:
Событие не признано страховым случаем
Например, вред не связан с использованием транспортного средства или заявленные повреждения возникли не в указанном ДТП.
Не подтверждены обстоятельства аварии
В документах имеются противоречия, отсутствует извещение о ДТП, неверно указаны участники или невозможно установить механизм столкновения.
Автомобиль не предоставлен на осмотр
Если потерпевший отремонтировал или утилизировал автомобиль до осмотра и страховщик не может достоверно установить размер и характер ущерба, это может привести к возврату заявления или спору о выплате.
Не представлен полный комплект документов
Страховщик вправе запросить предусмотренные правилами документы, необходимые для подтверждения права на возмещение и размера вреда.
Ущерб причинен не застрахованным транспортным средством
Если ответственность виновника не была застрахована, имущественный ущерб обычно взыскивается непосредственно с причинителя вреда.
Заявитель не подтвердил право на получение денег
Такая ситуация возможна, если обращается ненадлежащий собственник, представитель без доверенности или лицо, не являющееся выгодоприобретателем.
Имеются признаки недостоверных сведений или мошенничества
Страховщик может провести дополнительную проверку и обратиться в правоохранительные органы, если документы или обстоятельства вызывают обоснованные сомнения.
Нарушение виновником условий своего полиса не всегда позволяет отказать потерпевшему. В ряде случаев страховщик обязан возместить ущерб, а затем предъявляет регрессное требование виновному лицу.
Что делать при отказе или недоплате
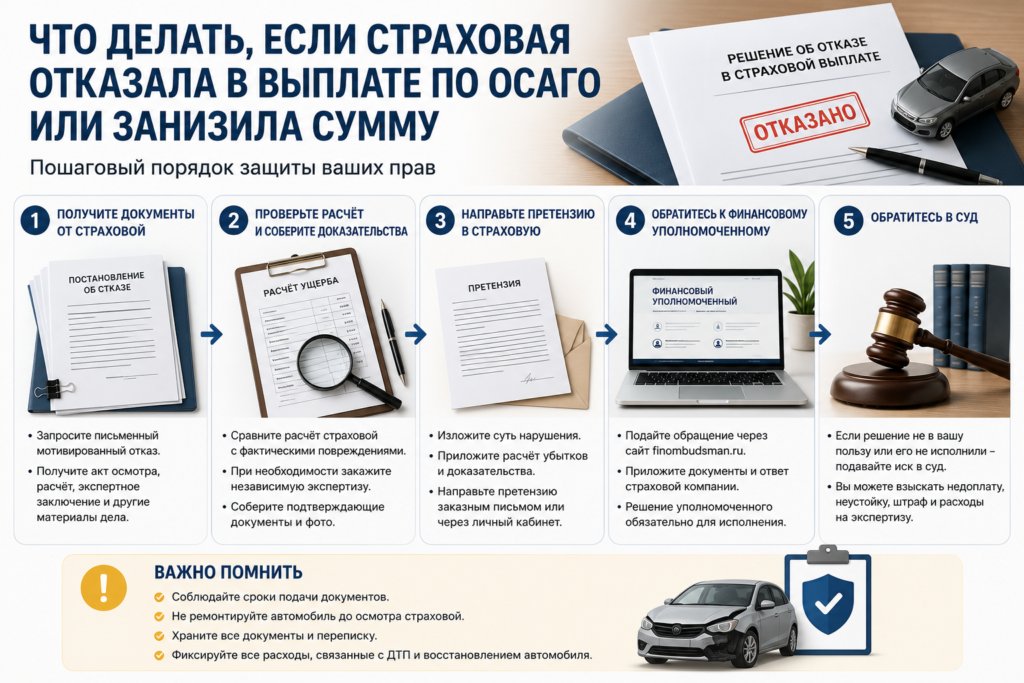
Если страховая отказала, занизила сумму или нарушила срок, действовать лучше поэтапно.
Шаг 1. Получить документы
Запросите:
- письменный мотивированный отказ;
- акт осмотра;
- экспертное заключение;
- калькуляцию;
- направление на ремонт;
- страховой акт;
- подтверждение даты приема заявления.
Шаг 2. Проверить расчет
Сравните указанные повреждения с фактическими, проверьте, все ли детали и работы включены. При необходимости организуйте независимую техническую экспертизу, предварительно уведомив страховщика о месте и времени осмотра.
Шаг 3. Направить заявление или претензию страховщику
В обращении следует указать:
- данные ДТП;
- номер страхового дела;
- допущенные нарушения;
- расчет требуемой суммы;
- ссылки на приложенные доказательства;
- конкретное требование.
Подробный порядок будет раскрыт в статье «Как составить претензию в страховую компанию по ОСАГО»
Шаг 4. Обратиться к финансовому уполномоченному
Для большинства имущественных споров гражданина со страховой компанией до суда необходимо пройти процедуру у финансового уполномоченного. К обращению прикладывают ответ страховщика, документы по ДТП, расчет и доказательства.
Шаг 5. Подать иск в суд
Если решение финансового уполномоченного не устраивает заявителя либо страховщик его не исполняет, спор может быть передан в суд с соблюдением установленного порядка.
В зависимости от обстоятельств потерпевший может требовать страховое возмещение, неустойку, финансовую санкцию, штраф, расходы на экспертизу и другие подтвержденные расходы. Конкретный состав требований зависит от нарушения и статуса заявителя.
Часто задаваемые вопросы
Сколько времени страховая рассматривает заявление по ОСАГО?
Обычно 20 календарных дней, не считая нерабочих праздничных дней. В этот срок страховая должна выплатить деньги, выдать направление на ремонт или направить мотивированный отказ.
С какого дня начинается срок выплаты?
С даты принятия к рассмотрению заявления и предусмотренного правилами комплекта документов, а не обязательно с даты ДТП.
Можно ли сразу ремонтировать автомобиль?
Не рекомендуется. Сначала нужно предоставить автомобиль страховщику для осмотра или технической экспертизы.
Обязательно ли обращаться в течение пяти дней?
Правила предусматривают подачу заявления не позднее пяти рабочих дней после ДТП. При пропуске срока следует обратиться как можно скорее и объяснить причину задержки.
Какая максимальная выплата за повреждение автомобиля?
Закон указывает сумму 400 000 рублей на каждого потерпевшего, однако после постановления Конституционного Суда РФ от 26 мая 2026 года применение этого лимита в отдельных ситуациях требует учета переходного регулирования.
Можно ли получить деньги вместо ремонта?
Да, но только в предусмотренных законом случаях либо по письменному соглашению со страховщиком.
Выплачивает ли ОСАГО утрату товарной стоимости?
Утрата товарной стоимости может рассматриваться как реальный ущерб, если она возникла вследствие ДТП и подтверждена расчетом. При отказе ее нередко приходится заявлять отдельно.
Что делать, если выплата меньше стоимости ремонта?
Получить калькуляцию, проверить перечень повреждений, организовать независимую экспертизу, обратиться к страховщику, а затем — при необходимости — к финансовому уполномоченному и в суд.
Может ли страховая отказать из-за того, что виновник не вписан в полис?
Для потерпевшего это не всегда является основанием для отказа. Страховщик может выплатить возмещение, а затем взыскать деньги с виновного лица в порядке регресса.
Что делать, если страховая не ответила в установленный срок?
Зафиксировать дату подачи полного комплекта документов, направить требование страховщику и начать обязательную досудебную процедуру. Просрочка может стать основанием для дополнительных денежных требований.
Главное, что нужно запомнить
- Уведомить страховщика следует при первой возможности.
- Заявление и документы рекомендуется подать не позднее пяти рабочих дней после ДТП.
- Автомобиль нужно предоставить на осмотр до ремонта.
- Общий срок решения страховщика — 20 календарных дней без учета нерабочих праздничных дней.
- Для автомобиля гражданина приоритетной формой возмещения обычно является ремонт.
- Денежная выплата возможна в предусмотренных законом случаях или по соглашению.
- Отказ должен быть письменным и мотивированным.
- Спор со страховщиком обычно проходит через претензию и финансового уполномоченного до обращения в суд.
Заключение
Выплата по ОСАГО зависит не только от размера ущерба, но и от того, насколько правильно потерпевший оформил ДТП, уведомил страховую, собрал документы и предоставил автомобиль на осмотр.
Чтобы снизить риск отказа или недоплаты, необходимо сохранить все документы, соблюдать сроки, не ремонтировать автомобиль до осмотра и внимательно проверить акт и расчет страховщика. Если страховая компания нарушила порядок урегулирования, ее решение можно оспорить во внесудебном и судебном порядке.